中國式私募股權投資 私募基金的創建、投資模式與基金管理
引言
中國私募股權投資行業經歷了從萌芽到蓬勃發展的歷程,已成為支持實體經濟、推動科技創新和產業升級的重要力量。中國式私募股權投資在借鑒國際經驗的也形成了獨特的本土化特征。本文將從私募基金的創建、投資模式以及基金管理三個維度,系統解析中國式私募股權投資的運作邏輯與實踐要點。
一、私募基金的創建
1. 法律架構選擇
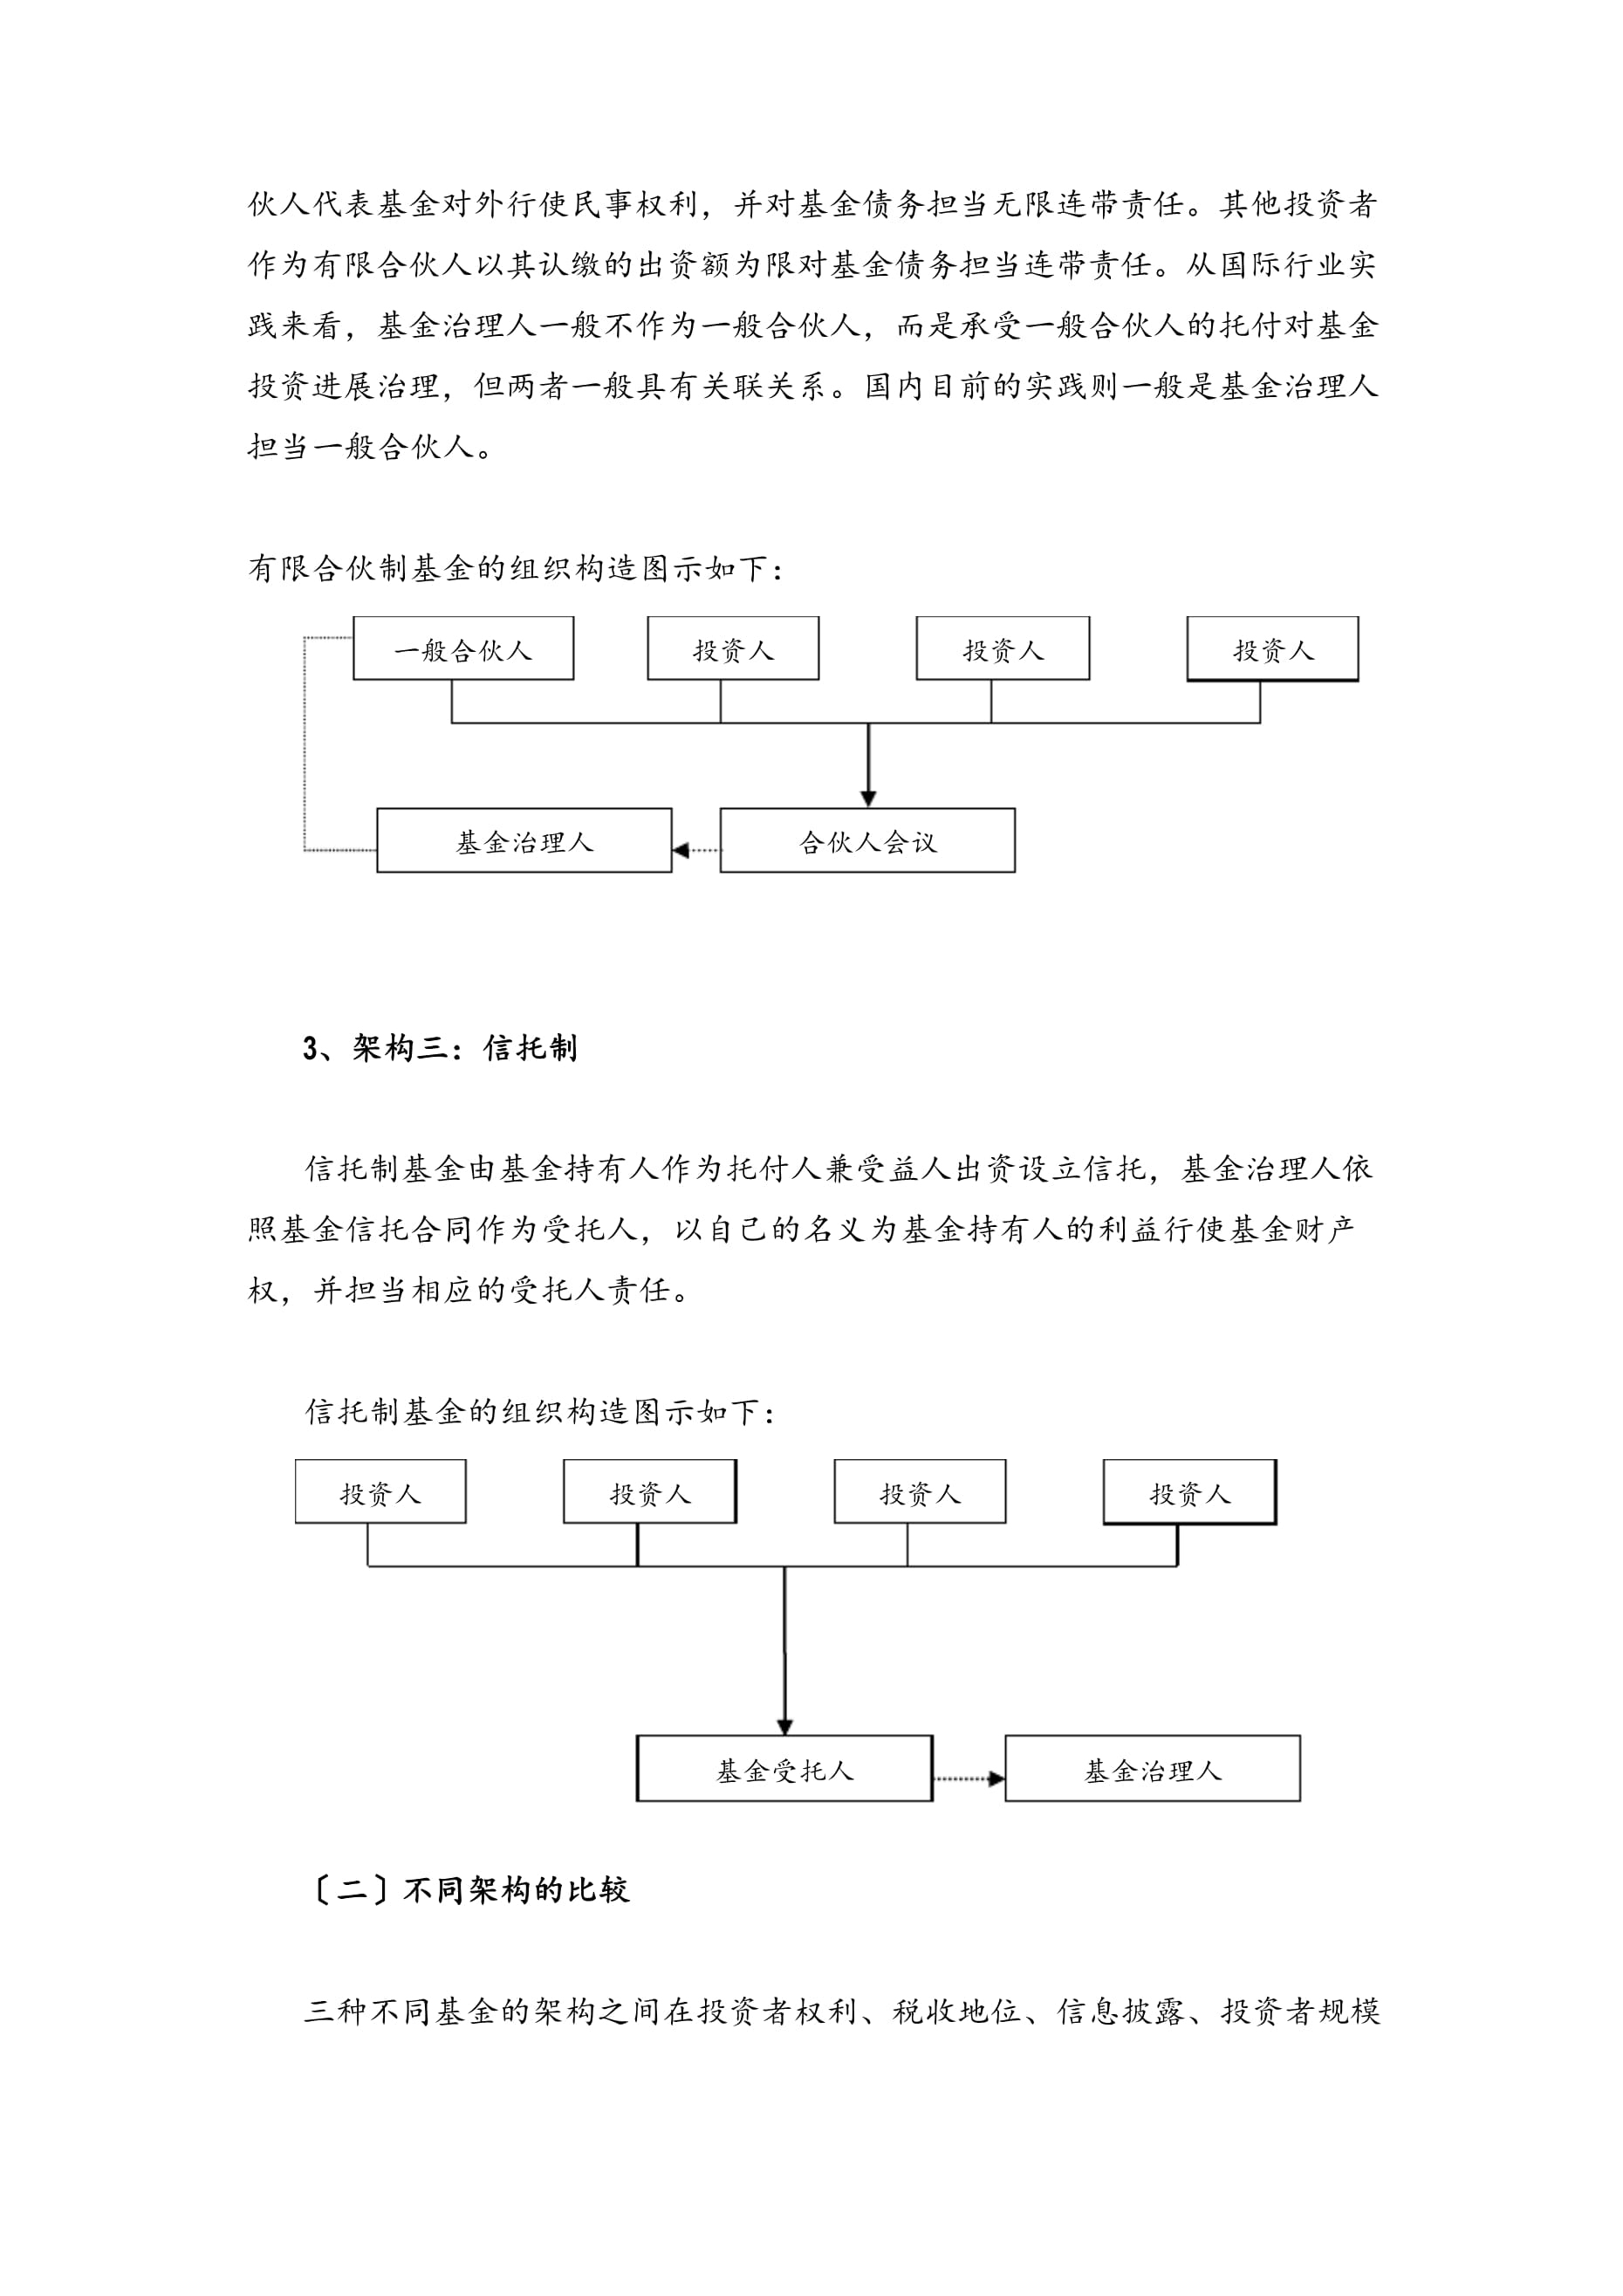
中國私募股權投資基金的創建通常采用三種組織形式:公司型、合伙型和契約型。其中,有限合伙制因其稅收穿透、管理靈活等特點,成為主流選擇。基金管理人通常作為普通合伙人(GP),出資1%左右,負責基金的投資決策與日常管理;有限合伙人(LP)出資99%,不參與具體經營。
2. 募集流程
創建私募基金需完成以下步驟:
- 設立基金管理人:需在中國證券投資基金業協會(AMAC)完成私募基金管理人登記。
- 確定基金要素:包括基金規模、存續期(通常5-7年)、投資方向、管理費率(一般為2%)、業績報酬(通常為20%的超額收益分成)等。
- 資金募集:向合格投資者募集資金,合格投資者需滿足金融資產不低于300萬元或近三年年均收入不低于50萬元等條件。
- 產品備案:基金募集完成后,需在AMAC進行產品備案,方可開展投資運作。
3. 監管要求
中國私募基金受到中國證監會及其派出機構、AMAC的自律管理,需遵守《私募投資基金監督管理暫行辦法》等法規,確保募集行為合規,杜絕公開宣傳和承諾保本保收益。
二、投資模式
1. 投資階段
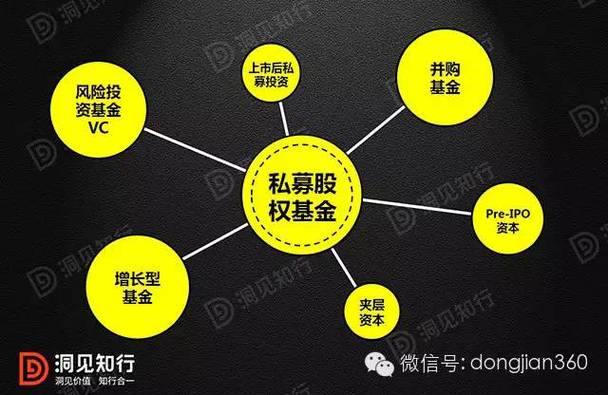
中國私募股權投資覆蓋企業全生命周期,包括:
- 天使投資:聚焦種子期,單筆投資較小,風險高。
- 創業投資(VC):專注于初創期和成長期,關注TMT、生物醫藥等領域。
- 成長期投資:企業已有一定營收,投資用于擴張。
- 并購投資(PE):針對成熟期企業,通過收購股權獲得控制權,進行整合升值。
- 上市前投資(Pre-IPO):投資臨近上市企業,獲取一二級市場價差。
- 投資策略
- 行業聚焦:多數基金深耕特定賽道,如消費、科技、醫療等,以形成專業優勢。
- 價值發現:通過盡職調查挖掘被低估的企業,提供資本及增值服務。
- 主動管理:投后積極參與公司治理,協助企業戰略規劃、人才引進、后續融資等。
- 退出導向:以IPO、并購、股權轉讓、回購等為主要退出方式,其中IPO曾是最優路徑,但近年來并購退出比例上升。
- 本土化特色
- 政府引導基金參與:許多基金背后有地方政府引導基金出資,要求返投當地比例。
- 賽道輪動明顯:從互聯網到硬科技,再到新能源、半導體,投資熱點受政策驅動顯著。
- 一二級市場聯動:部分機構采用“Pre-IPO+上市后定增”等聯動策略。
三、私募股權投資基金管理
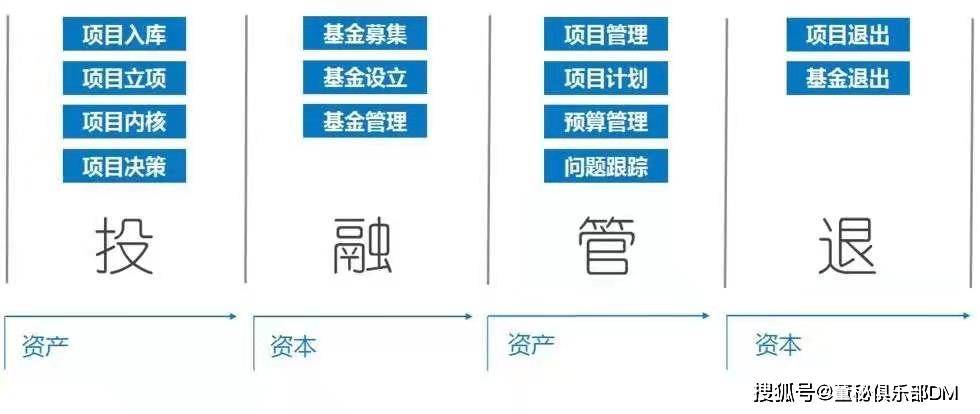
- 募投管退全流程管理
- 募:建立多元化LP網絡,包括機構投資者、高凈值個人、政府引導基金等。
- 投:基于行業研究篩選項目,執行嚴格的投決流程,通常需投資決策委員會(IC)審批。
- 管:投后管理團隊跟蹤企業運營,提供資源對接、財務規范、資本運作建議。
- 退:制定退出預案,把握退出時機,實現收益最大化。
- 風險管理
- 合規風險:確保基金運作符合監管要求,避免資金池、自融等違規行為。
- 投資風險:通過分散投資、分階段投資、對賭協議等工具控制風險。
- 操作風險:建立完善的內部控制和防火墻制度。
- 團隊建設與激勵
- 專業團隊:需要具備產業、財務、法律等復合背景的人才。
- 激勵機制:通常采用“管理費+業績報酬”模式,業績報酬向核心團隊傾斜,以綁定長期利益。
- 跟投機制:鼓勵團隊成員對項目跟投,增強責任意識。
- 發展趨勢
- 專業化:深耕垂直領域,打造精品基金。
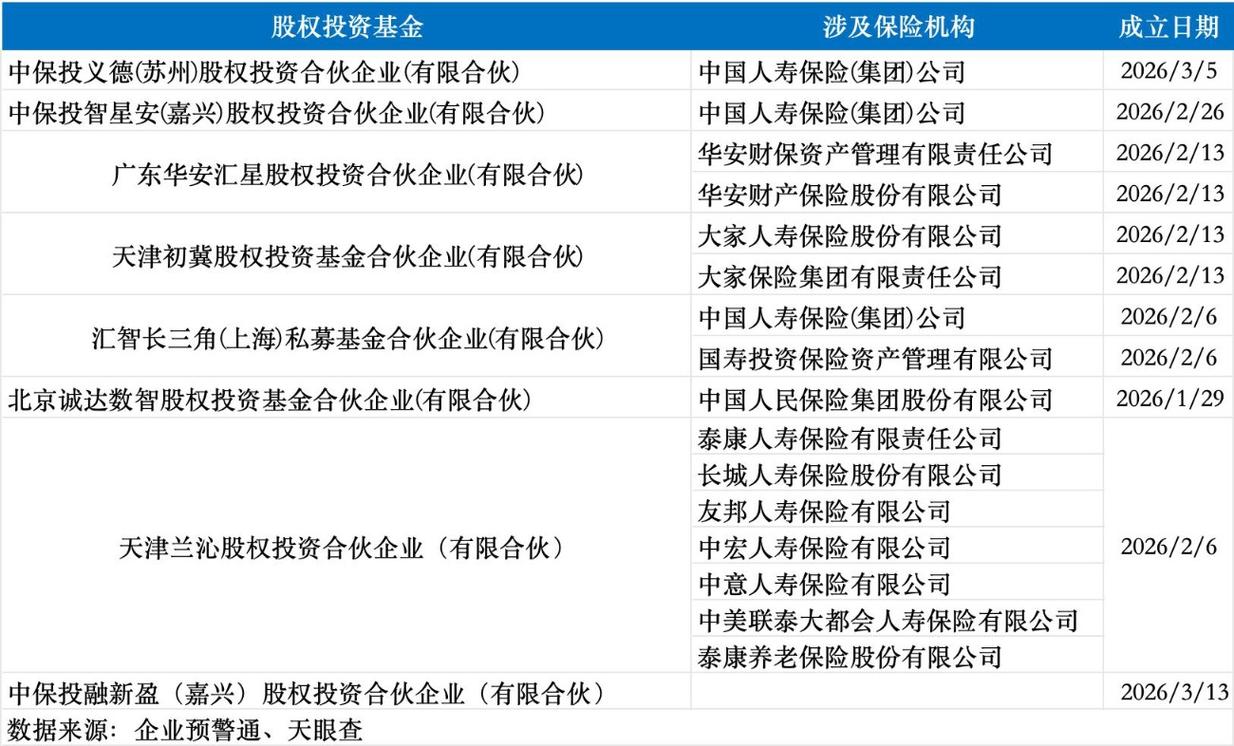
- 機構化:LP結構從個人向機構轉變,險資、養老金等長期資本入場。
- ESG整合:將環境、社會、治理因素納入投資決策,響應可持續發展號召。
- 退出多元化:S基金(二手份額轉讓)興起,為LP提供流動性。
中國式私募股權投資在短短數十年間走過了從無到有、從粗放到精細的歷程。其創建依托于有限合伙架構與嚴格監管,投資模式凸顯政策導向與賽道輪動,基金管理則強調專業化與全流程風控。隨著資本市場改革深化和產業升級加速,中國私募股權基金將更加注重專業能力、長期價值和責任投資,在服務實體經濟中實現自身的高質量發展。
如若轉載,請注明出處:http://www.ptlaohuji.com/product/53.html
更新時間:2026-10-08 12:43:11