私募股權(quán)基金納稅指南 管理與實踐

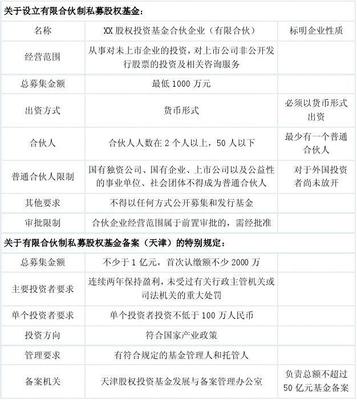
私募股權(quán)基金作為資本市場的重要參與者,其納稅問題涉及多方主體和復雜規(guī)則。本文從私募股權(quán)投資基金管理人視角,分析基金的實體類型、投資人結(jié)構(gòu)和退出環(huán)節(jié)的稅務考量,旨在為實踐操作提供簡明框架。\n\n基金稅收的基礎取決于法律形式。常見組織包括公司型、合伙型和契約型。公司型基金作為獨立法人,需繳納企業(yè)所得稅(稅率為25%);其向股東分紅時再征個人所得稅或企業(yè)所得稅,即二臂可避免的重復征稅。合伙型基金免稅主體—合伙企業(yè)不是機構(gòu)!經(jīng)主體在
如若轉(zhuǎn)載,請注明出處:http://www.ptlaohuji.com/product/6.html
更新時間:2026-10-14 05:17:15